Mieszkanie wyglądało na okazję: cena niższa od sąsiednich ogłoszeń, szybki dojazd i ekipa „od zaraz”. Po doliczeniu podatku, notariusza, kaucji na media, pierwszej transzy remontu i dwóch miesięcy czynszu okazało się, że brakuje gotówki jeszcze przed aktem.
Bezpieczny kapitał na pierwszy flip to nie cena z ogłoszenia. To suma, która ma pokryć wejście w transakcję, przygotowanie lokalu, utrzymanie do dnia sprzedaży i wyjście z inwestycji, gdy kupiec nie pojawi się w pierwszym tygodniu. Kwota zależy od miasta, stanu technicznego i źródła finansowania, dlatego najpierw liczy się pełny budżet, a dopiero potem składa ofertę.
Mieszkanie może być tanie, a flip i tak zbyt drogi dla dostępnej gotówki. Jeśli po odjęciu kosztów i rezerwy nie zostaje sensowny zysk, lokal nie jest okazją — jest tylko tańszym problemem.
Pierwszy flip zaczyna się od liczby, nie od mieszkania
Początkujący inwestor często pyta, ile kapitału na flip „wystarczy w tym mieście”. Jednej liczby nie ma, bo ten sam metraż w kamienicy bez windy i w nowszym bloku z garażem generuje inny koszt wejścia, inny remont i inną cenę wyjścia. Sensowne pytanie brzmi inaczej: ile pieniędzy musi być dostępne w dniu decyzji, żeby projekt dało się dokończyć bez pożyczania na ostatnią chwilę.
Kapitał własny i całkowity budżet projektu to dwie różne kwoty. Pierwsza to pieniądze, które naprawdę należą do inwestora i mogą zostać zamrożone na wiele miesięcy. Druga obejmuje także kredyt, pożyczkę albo wkład wspólnika. Flipowanie mieszkań dla początkujących rozsypuje się zwykle nie na etapie wizji wnętrza, tylko wtedy, gdy cały wkład własny idzie na cenę zakupu, a remont ma być „jakoś” sfinansowany z kolejnej pensji.
Zanim padnie oferta, potrzebny jest limit: maksymalna cena zakupu, przy której po kosztach, podatku i buforze zostaje założony zysk. Ten limit trzyma się w negocjacjach nawet wtedy, gdy sprzedający „schodzi tylko trochę” powyżej progu. Kilka tysięcy złotych różnicy przy zakupie rzadko psuje projekt. Brak rezerwy na instalacje, opóźnioną sprzedaż albo wyższy koszt kapitału psuje go regularnie.
Krok 1. Ustal model pierwszego flipa i maksymalną cenę zakupu
Kolejność jest sztywna: najpierw model finansowania, potem widełki ceny, na końcu oględziny konkretnego lokalu. Odwrócenie tej kolejności kończy się dopasowywaniem liczb do mieszkania, które już „się spodobało”.
Flip za gotówkę, z kredytem czy z finansowaniem wspólnika?
Zakup za gotówkę skraca procedurę i odcina odsetki oraz prowizje banku. Cena tej swobody jest wysoka: cała kwota transakcji, koszty notarialne i przynajmniej pierwsza część remontu muszą leżeć na koncie. Gotówka daje też przewagę w negocjacjach tylko wtedy, gdy sprzedający naprawdę ceni szybki akt. Sam fakt płatności bez kredytu nie uzasadnia przepłacenia.
Kredyt hipoteczny obniża próg wejścia, ale nie obniża wymagań wobec płynności. Bank patrzy na zdolność kredytową, wkład własny na mieszkanie inwestycyjne i wycenę nieruchomości. Procedura trwa tygodnie, a lokal w słabym stanie technicznym, ze skomplikowaną księgą wieczystą albo zaniżoną wyceną może nie dostać finansowania w oczekiwanej wysokości. Do czasu uruchomienia kredytu i tak potrzebna jest gotówka na zadatek, koszty okołotransakcyjne i start prac, których bank nie sfinansuje fakturą „na już”.
Pożyczka prywatna, finansowanie od rodziny albo wspólnik skracają drogę, lecz podnoszą cenę kapitału albo dzielą zysk. Przed zakupem trzeba mieć na piśmie: kto wpłaca ile, kto decyduje o zakresie remontu, jak rozlicza się sprzedaż, co się dzieje przy opóźnieniu i kto pokrywa stratę. Ustne „podzielimy się po połowie” nie wystarcza, gdy jeden wnosi pieniądze, a drugi czas i kontakty do ekip.
W każdym modelu rozdziel kapitał własny od budżetu projektu. Jeśli masz 180 tys. zł gotówki, a mieszkanie kosztuje 400 tys. zł, nie masz „180 tys. zł na flip”. Masz wkład, który musi jeszcze unieść koszty wejścia, część remontu i raty do czasu sprzedaży. Reszta to cudzy kapitał z własnym harmonogramem i kosztem. [3]
Jak wyznaczyć cenę, której nie wolno przekroczyć
Punktem wyjścia jest realistyczna cena sprzedaży po remoncie, a nie marzenie o górnej półce ogłoszeń. Porównuje się lokale o zbliżonym metrażu, piętrze, układzie, stanie budynku i czasie dojazdu. Ogłoszenia pokazują oczekiwania sprzedających. Transakcje — tam, gdzie da się je sprawdzić — pokazują, za ile rynek naprawdę płaci. Różnica między tymi dwoma poziomami bywa większa niż planowany zysk z flipa.
Od prognozowanej ceny wyjścia odejmuje się koszty zakupu nieruchomości, remont, utrzymanie, sprzedaż, koszt finansowania, podatek od zysku i bufor. To, co zostanie, jest maksymalną ceną zakupu. Jeśli sprzedający nie schodzi do tego poziomu, lokal odpada. Kalkulator opłacalności flipu ma sens tylko wtedy, gdy cena wyjścia jest ostrożna, a nie wzięta z najdroższego ogłoszenia w okolicy. [1]
Na tempo sprzedaży wpływają piętro bez windy, ciemna kuchnia, pokój przechodni, niski standard części wspólnych i hałas. Lokal, który „po remoncie będzie jak nowy”, nadal stoi w tym samym budynku i na tym samym piętrze. Najwyższa cena z portalu nie jest więc Twoją ceną, dopóki nie sprawdzisz, czy podobne mieszkania w ogóle schodzą w zakładanym terminie.
Zysk powstaje głównie przy zakupie. Limit ceny ustala się przed negocjacjami, nie w trakcie, gdy emocje już pracują nad „jedyną okazją w tym miesiącu”.
Krok 2. Policz pełny kapitał potrzebny przed zakupem mieszkania
Pieniądze „do aktu” to pierwszy próg, nie cały projekt. Na tym etapie sprawdzasz, czy w dniu umowy przedwstępnej i w dniu aktu masz pokrycie ceny, podatków i opłat, a remont nie zaczyna się od pustego konta.
Cena zakupu i koszty transakcyjne
Cena mieszkania jest największą pozycją, ale nie jedyną, która musi być dostępna w gotówce. Przy zakupie na rynku wtórnym często dochodzi podatek PCC. Stawka i ewentualne zwolnienia zależą od aktualnych przepisów oraz statusu kupującego — w tym od tego, czy spełnia warunki zwolnienia przy pierwszym lokalu. Przed złożeniem oferty sprawdza się obowiązujące zasady, a nie forum sprzed dwóch lat. Brak 2% w budżecie przy zakupie za kilkaset tysięcy złotych to dziura, której nie załata „drobna negocjacja”. [4]
Do kosztów zakupu nieruchomości dolicza się taksę notarialną, wypisy aktu, opłaty sądowe i wpisy do księgi wieczystej. Jeśli w transakcji jest pośrednik po stronie kupującego, dochodzi prowizja. Przy kredycie pojawiają się prowizja bankowa, wycena, ubezpieczenia, odsetki naliczane od uruchomienia oraz opłaty związane z hipoteką. Część z tych kwot jest niewielka osobno. Razem potrafią zjeść pierwszy miesiąc planowanego zysku, zanim ekipa wejdzie na budowę.
Osobno zostaw zadatek albo zaliczkę. To pieniądze, które wychodzą wcześniej niż akt i nie zawsze wracają, gdy wycofasz się z przyczyn leżących po Twojej stronie. W umowie przedwstępnej sprawdź termin, warunki odstąpienia i to, czy sprzedający ma czystą podstawę do przeniesienia własności. Kapitał zamrożony w spornej przedwstępnej nie remontuje mieszkania.
Przykładowa konstrukcja budżetu wejścia
Prosty wzór porządkuje resztę decyzji:
cena zakupu + koszty zakupu + remont + utrzymanie + sprzedaż + rezerwa = całkowity budżet flipa.
Dwa szkice poniżej nie są „minimalnym kapitałem na start” ani wyceną rynku. To ilustracja proporcji, żeby zobaczyć, gdzie znika gotówka. Liczby zaokrąglono celowo. Własne widełki bierze się z wycen, ofert wykonawców i aktualnych opłat, nie z cudzego przykładu.
Dobrym uzupełnieniem tego tematu jest także poradnik: Czy kupując mieszkanie na rynku pierwotnym płaci się podatek PCC?.
| Pozycja | Mały lokal, tańsza lokalizacja, zakup głównie gotówką | Mieszkanie w większym mieście, część kredytem |
|---|---|---|
| Cena zakupu | 280 000 zł | 520 000 zł |
| Koszty wejścia (PCC, notariusz, sąd, drobne opłaty) — szacunek do weryfikacji | ok. 9 000–12 000 zł | ok. 15 000–20 000 zł |
| Wkład własny / gotówka na cenę | prawie cała cena | np. 20–30% ceny plus koszty, których bank nie pokryje |
| Remont i wyposażenie pod sprzedaż | 40 000–70 000 zł | 70 000–130 000 zł |
| Utrzymanie przez 4–8 miesięcy | czynsz, media, ubezpieczenie | czynsz, media plus raty i odsetki |
| Rezerwa | osobna pula, nie „z remontu” | osobna pula, bo opóźnienie kredytu boli podwójnie |
W tańszej lokalizacji pokusa jest prosta: „stać mnie na cenę, więc stać mnie na flip”. W większym mieście pokusa jest inna: niski wkład własny wygląda jak niski próg, a raty i dłuższa procedura zjadają czas, w którym lokal nie zarabia. W obu wariantach wkład własny nie powinien pochłonąć całej gotówki. Zostaw środki na faktury, których nie odłożysz „po wypłacie”, oraz na co najmniej kilka miesięcy utrzymania bez nowej sprzedaży.
Pieniądze potrzebne do aktu to dopiero pierwszy etap finansowania. Kto na tym etapie ma zero zapasu, wchodzi w remont już z długiem wobec własnego harmonogramu.
Krok 3. Zarezerwuj środki na remont, wyposażenie i nieprzewidziane prace
Budżet na zakup mieszkania bez kosztorysu jest niepełny. Stan „do odświeżenia” w ogłoszeniu często oznacza łazienkę do skucia, instalację do wymiany i podłogi, których nie da się położyć na krzywiznę.
Co realnie wchodzi do budżetu remontowego
Do kosztorysu wchodzą materiały, robocizna, transport, wywóz gruzu, kontener, narzędzia i drobne zakupy, które nie mieszczą się w pierwszej wycenie: listwy, silikony, zaślepki, dodatkowe punkty elektryczne, wniesienie płytek na czwarte piętro bez windy. Każda z tych pozycji osobno wygląda na drobiazg. Przy małym metrażu potrafią dociążyć budżet mocniej niż „ładniejszy” front szafki.
Osobno rozpisz instalacje elektryczne i hydrauliczne, łazienkę, kuchnię, podłogi, drzwi, malowanie i poprawki po ekipach. Poprawki nie są awarią planu — są stałym elementem, jeśli kilka branż wchodzi po sobie w krótkim terminie. Do tego dochodzi wyposażenie potrzebne do prezentacji i sprzedaży: oświetlenie, podstawowe AGD, zabudowy, lustra, osłony okien. Home staging nie musi oznaczać drogich dekoracji. Puste, niedokończone mieszkanie sprzedaje się wolniej, a wolniej znaczy drożej w czynszu i ratach.
Nie każdy wydatek podnosi cenę. Nowa instalacja w lokalu, który i tak wymaga bezpiecznego standardu, jest często warunkiem sprzedaży, a nie premią. Z kolei niestandardowa zabudowa na wymiar, droga bateria albo układ „pod siebie” mogą nie wrócić w cenie metra. Kryterium jest proste: czy kupiec z tej okolicy zapłaci za to więcej, czy tylko szybciej zdecyduje się przy tej samej cenie. Szybsza sprzedaż też ma wartość, ale licz ją w zaoszczędzonych miesiącach utrzymania, nie w życzeniowej podwyżce ogłoszenia.
Rezerwa, której nie wolno wliczać w „ładniejszy remont”
Nieprzewidziane prace to osobna pozycja, nie reszta z kosztorysu. Przy lokalu z lat 70. i 80. typowe niespodzianki to wilgoć pod panelami, krzywe wylewki, stare piony, brak uziemienia i ściany, których nie da się zostawić „bo farba to zakryje”. Przy nowszym budownictwie częściej wychodzą fuszerki dewelopera, których odbiór techniczny nie złapał: nieszczelne okna, krzywe narożniki, instalacja bez zapasu na dodatkowe punkty.
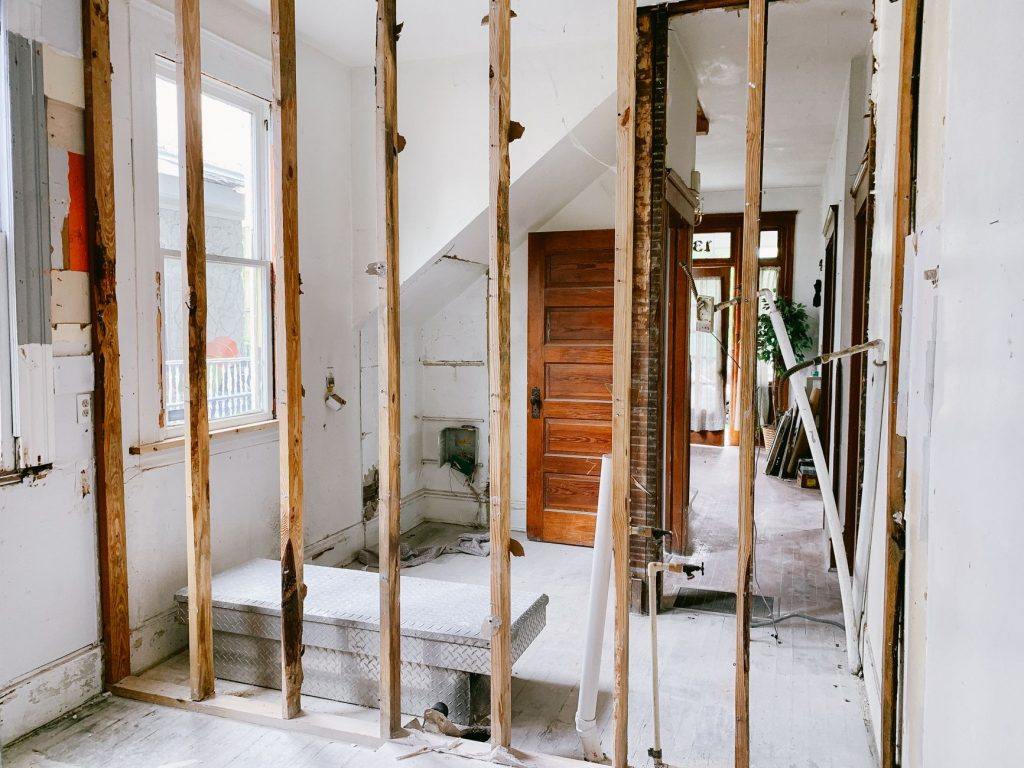
Na pierwszy flip trzymaj rezerwę techniczną w wysokości co najmniej 15–20% kosztorysu robót, liczoną od wycen wykonawców, nie od optymistycznej listy z marketu. Jeśli stan lokalu jest nieznany — brak wglądu w strop, łazienkę „tylko odmalowaną”, piwnicę z zaciekiem — podnieś próg albo odejdź od zakupu. Rezerwa ma pokryć roboty, które i tak trzeba zrobić, żeby lokal był zbywalny. Nie jest to pula na droższą armaturę, gdy podstawowy zakres już się domyka.
Osobno zostaw rezerwę czasową w pieniądzu: jeden dodatkowy miesiąc czynszu, mediów i ewentualnych rat ponad planowany termin sprzedaży. Opóźnienie ekipy o trzy tygodnie rzadko kończy się tylko przesunięciem aktu. Kończy się dłuższym pustostanem i często rabatem, żeby kupujący nie czekał na „jeszcze tydzień”.
Przed podpisaniem umowy z ekipą sprawdź trzy rzeczy: czy wycena obejmuje wywóz i poprawki, czy materiały są po Twojej stronie czy w cenie robocizny oraz jaki jest termin i kara albo prawo odstąpienia przy zwłoce. Zaliczka większa niż etap, który da się odebrać w ciągu kilku dni, zamraża kapitał, którego nie odzyskasz telefonem.
Test przed startem prac: po opłaceniu ceny, kosztów aktu i pierwszej transzy remontu na koncie zostaje pełna rezerwa techniczna plus co najmniej dwa miesiące utrzymania. Jeśli nie zostaje, zakres albo cena zakupu są za wysokie. Nie „dosypiesz z kolejnej wypłaty”, bo wypłata nie pokryje kontenera i faktury hydraulika w tym samym tygodniu.
Krok 4. Dodaj koszty utrzymania mieszkania aż do sprzedaży
Flip nie kończy się w dniu odbioru prac. Kończy się w dniu, w którym pieniądze ze sprzedaży są na koncie, a podatek i ostatnie opłaty są policzone. Do tego momentu lokal generuje koszty, nawet gdy nikt w nim nie mieszka.
Co płacisz, gdy mieszkanie stoi puste
Do budżetu utrzymania wpisujesz czynsz do wspólnoty albo spółdzielni, fundusz remontowy, media w okresie prac i prezentacji, ubezpieczenie lokalu oraz podatek od nieruchomości, jeśli gmina nalicza go także właścicielowi nieprowadzącemu w nim gospodarstwa. Przy kredycie dochodzą raty kapitałowo-odsetkowe od uruchomienia transzy, nie od dnia sprzedaży. Odsetki za sześć–osiem miesięcy potrafią być większe niż „drobna” różnica, o którą nie chciałeś zejść przy zakupie. [2]
Policz horyzont ostrożnie, nie życzeniowo. Bezpieczny szkic na pierwszy flip to: 1–2 miesiące na akt i start prac, czas remontu z oferty plus zapas, potem 2–4 miesiące ekspozycji i finalizacji sprzedaży. W słabszej lokalizacji albo przy piętrze bez windy wydłuż ekspozycję, zanim uznasz inwestycję za domkniętą. Każdy miesiąc ponad plan to pełny pakiet: czynsz, media, rata, ubezpieczenie. Dopiero suma tych miesięcy jest kosztem utrzymania, który odejmujesz od ceny wyjścia.
Do kosztów wyjścia dolicz prowizję pośrednika, jeśli z niej korzystasz, odświeżenie po prezentacjach, drobne naprawy zgłoszone przy odbiorze oraz podatek od dochodu. Forma opodatkowania i moment powstania przychodu zależą od tego, czy sprzedajesz jako osoba prywatna, czy w działalności, oraz od aktualnych przepisów. Kwotę podatku trzymaj poza „zyskiem do wydania”, dopóki rozliczenie nie jest policzone z doradcą albo księgowym. Zysk na kartce, z którego nie da się zapłacić podatku, nie jest kapitałem na kolejny flip.
Kryteria, po których widać, że kapitał jest za mały
Projekt odpada, zanim złożysz ofertę, jeśli spełniony jest choć jeden warunek:
- po zadatku nie stać Cię na akt bez ruszania rezerwy remontowej,
- remont jest sfinansowany „z tego, co zostanie”, a nie z osobnej puli z fakturami i terminami,
- opóźnienie sprzedaży o dwa miesiące wymusza pożyczkę konsumpcyjną albo opóźnienie rat,
- wspólnik albo rodzina ma dopłacić „jak coś wyjdzie”, a na piśmie nie ma kwoty, terminu i zasad straty,
- cena wyjścia jest wzięta z górnej półki ogłoszeń, a nie z transakcji podobnych lokali.
Spełnienie wszystkich pięciu w odwrotną stronę nie gwarantuje zysku. Oznacza tylko, że masz z czego dokończyć lokal i z czego go utrzymać, jeśli sprzedaż potrwa dłużej niż slajd w arkuszu.
Checklista kapitału przed złożeniem oferty
Przejdź listę w tej kolejności. Pozycja bez kwoty i bez źródła pieniędzy blokuje ofertę.
Przed zakupem
- model finansowania: gotówka, kredyt, wspólnik — z pisemnym podziałem wpłat, decyzji i straty,
- maksymalna cena zakupu policzona od ostrożnej ceny wyjścia, nie od najdroższego ogłoszenia,
- zadatek albo zaliczka oraz warunki zwrotu w umowie przedwstępnej,
- PCC albo potwierdzone zwolnienie, taksa notarialna, wypisy, sąd, księga wieczysta, prowizja pośrednika,
- przy kredycie: wkład własny, wycena, prowizja, ubezpieczenia i gotówka na okres do uruchomienia,
- kosztorys remontu z robocizną, materiałami, wywozem i poprawkami,
- rezerwa techniczna 15–20% kosztorysu, trzymana poza pulą „na ładniejsze płytki”,
- utrzymanie na cały horyzont plus jeden miesiąc zapasu: czynsz, media, ubezpieczenie, raty,
- koszty sprzedaży i odłożona kwota na podatek,
- osobna poduszka prywatna, której nie wciągasz do flipa — czynsz własnego mieszkania i życie nie są rezerwą projektu.
W trakcie
- płatności dla ekip tylko za odebrany etap, z protokołem i zdjęciami przed zakryciem instalacji,
- tygodniowy rachunek: ile zostało w remoncie, ile w rezerwie, ile miesięcy utrzymania jeszcze stoi na koncie,
- zakaz dokładania zakresu, który nie skraca sprzedaży ani nie podnosi realnej ceny wyjścia.
Po remoncie, do aktu sprzedaży
- lokal ubezpieczony, media opłacone, części wspólne bez zaległości, które kupujący zobaczy w zaświadczeniach,
- cena ogłoszenia zgodna z założeniem z kroku 1; brak podnoszenia jej „bo weszło drożej”,
- termin, po którym schodzisz z ceny albo zmieniasz kanał sprzedaży, zapisany z góry, nie wymyślany w stresie.
Ostrzeżenia, które najczęściej zjadają pierwszy zysk
- Nie myl wkładu własnego z kapitałem na flip. Wkład pokrywa część ceny. Flip wymaga jeszcze wejścia, remontu, pustostanu i wyjścia.
- Nie bierz ceny z portalu jako ceny transakcyjnej. Różnica bywa większa niż marża, którą wpisałeś w arkuszu.
- Nie startuj prac przed aktem, jeśli nie masz pewności przeniesienia własności i zwrotu nakładów. Kapitał wbity w cudze mieszkanie nie jest aktywem.
- Nie finansuj rezerwy kartą ani chwilówką. Koszt takiego długu kasuje sens „taniego” zakupu szybciej niż wyższy czynsz.
- Nie zakładaj, że bank sfinansuje lokal w złym stanie w kwocie z ogłoszenia. Odrzucona wycena zostawia Cię z zadatkiem i harmonogramem, którego nie ma z czego dociągnąć.
- Nie traktuj ustnej umowy ze wspólnikiem jak kapitału. Bez kwot, terminów i zasad straty masz konflikt, nie finansowanie.
Najczęściej zadawane pytania (FAQ)
Ile kapitału potrzeba na pierwszy flip mieszkania?
Nie ma jednej uniwersalnej kwoty. Potrzebny kapitał obejmuje cenę zakupu lub wkład własny, koszty transakcyjne, remont, utrzymanie lokalu, sprzedaż oraz rezerwę na nieprzewidziane wydatki.
Czy można rozpocząć flipowanie mieszkania z kredytem?
Tak, ale kredyt nie eliminuje potrzeby posiadania gotówki. Potrzebne mogą być środki na zadatek, koszty okołotransakcyjne, część remontu oraz utrzymanie lokalu do czasu sprzedaży.
Jak obliczyć maksymalną cenę zakupu mieszkania?
Od realistycznej ceny sprzedaży po remoncie należy odjąć koszty zakupu, remontu, utrzymania, sprzedaży, finansowania, podatek od zysku i rezerwę. Pozostała kwota wyznacza maksymalny limit zakupu.
Co powinien obejmować budżet remontu?
W budżecie trzeba uwzględnić nie tylko materiały i robociznę, lecz także transport, wywóz gruzu, kontener, narzędzia oraz drobne zakupy, takie jak listwy, silikony czy dodatkowe punkty elektryczne.
Dlaczego rezerwa finansowa jest potrzebna przy pierwszym flipie?
Rezerwa chroni projekt przed skutkami opóźnień, wyższymi kosztami remontu, problemami technicznymi i dłuższym oczekiwaniem na kupca. Nie powinna być traktowana jako część budżetu remontowego.
Źródła
- [1] Investnest – Kalkulator flipu nieruchomości – zysk z remontu ↑
- [2] Maria Kotaniec Legal – Flipping mieszkań – kiedy sprzedaż staje się działalnością? ↑
- [3] Investnest – Flip nieruchomości – strategia szybkiego obrotu ↑
- [4] Dziennik Ustaw / ELI – Obwieszczenie Marszałka Sejmu Rzeczypospolitej Polskiej z dnia 17 lutego 2026 r. w sprawie ogłoszenia jednolitego tekstu ustawy o podatku od czynności cywilnoprawnych ↑